La fiscalité des entreprises constitue un environnement important de la DGFiP. Un candidat au concours inspecteur n’a pas besoin de maîtriser toutes les règles techniques avant son recrutement, mais quelques repères permettent de mieux comprendre les missions et de répondre plus précisément à l’oral.
La TVA
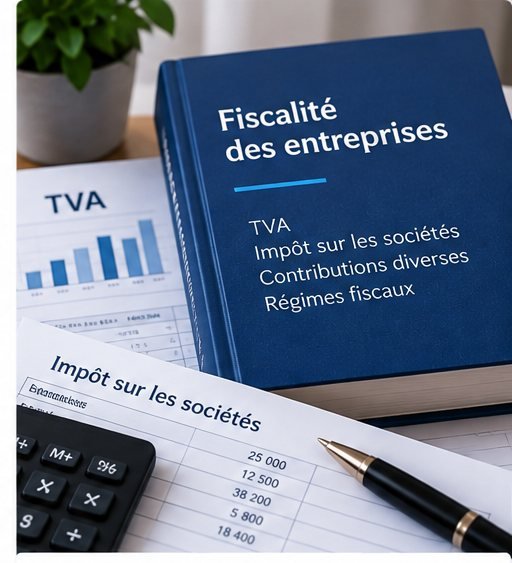
La taxe sur la valeur ajoutée est un impôt sur la consommation. Les entreprises collectent la TVA sur leurs ventes et peuvent, sous certaines conditions, déduire la TVA supportée sur leurs achats. Elles reversent ensuite la différence à l’administration.
L’impôt sur les sociétés
L’impôt sur les sociétés concerne le bénéfice fiscal de certaines entreprises. Le bénéfice comptable constitue un point de départ, mais il peut être retraité selon les règles fiscales.
Les obligations déclaratives
Les entreprises doivent transmettre différentes déclarations fiscales selon leur situation. La DGFiP accompagne les professionnels, traite les dossiers et vérifie le respect de ces obligations.
Le rôle du contrôle
Le contrôle fiscal vise à s’assurer que les règles ont été correctement appliquées. Cela suppose de comparer les informations disponibles, analyser des incohérences éventuelles et respecter une procédure encadrée.
Pourquoi ce thème est utile au concours A ?
Il permet de mieux comprendre les métiers d’un inspecteur, notamment dans les services des impôts des entreprises, les pôles spécialisés ou le contrôle fiscal.
Ce qu’il faut retenir avant l’oral
Vous devez surtout être capable d’expliquer simplement trois choses : comment fonctionne la TVA, sur quoi repose l’impôt sur les sociétés et pourquoi la DGFiP contrôle les déclarations.
Ces bases suffisent déjà à montrer que votre projet professionnel dépasse la simple réussite au concours et que vous vous êtes renseigné sur les missions futures.
Aller plus loin sur la fiscalité des entreprises sans apprendre un cours entier
TVA, impôt sur les sociétés et obligations déclaratives sont des repères utiles pour comprendre le travail auprès des professionnels. L’objectif est de saisir la logique générale avant les règles techniques qui seront apprises en formation et en service. L’objectif d’un article public n’est pas de reproduire un chapitre de formation, mais de vous donner une carte claire du sujet : les notions qui structurent le thème, les confusions fréquentes et les liens à faire avec les missions de la DGFiP. À ce stade, cherchez surtout à comprendre le vocabulaire et les mécanismes. Les détails techniques se travaillent ensuite dans un parcours d’entraînement.
N’entrez pas dans une accumulation de taux, seuils et exceptions susceptibles d’évoluer. Pour un article de préparation, les mécanismes et la distinction entre les principaux impôts sont plus durables. Cette limite est importante : accumuler des définitions sans savoir les relier produit souvent une impression de maîtrise trompeuse. À l’inverse, quelques repères solides permettent déjà de mieux lire une question, d’éliminer une réponse incohérente ou de formuler une réponse courte plus précise.
Si vous pouvez expliquer le sujet en deux minutes avec des mots simples, citer un exemple et distinguer deux notions proches, vous avez une base exploitable. Si vous devez réciter une fiche mot pour mot, la compréhension reste fragile.
Les connexions utiles à faire avec le reste du concours
La TVA conduit à parler de collecte et de déduction ; l’impôt sur les sociétés renvoie au bénéfice imposable ; les obligations déclaratives expliquent une partie de la relation entre entreprises et administration. Ce travail de liaison est rentable parce qu’un même repère peut servir dans plusieurs contextes : QCM, QRC, compréhension d’un dossier, entretien ou mise en situation. Vous évitez ainsi de créer des silos de révision qui s’oublient rapidement.
- Notez les deux ou trois notions auxquelles ce thème se rattache.
- Ajoutez un exemple concret issu d’une situation administrative ou économique.
- Repérez une confusion possible avec un concept voisin.
- Revenez sur la fiche une semaine plus tard sans la relire avant de vous tester.
Comment vérifier que le sujet est réellement acquis
Choisissez une entreprise fictive très simple et décrivez les principaux échanges d’information avec l’administration sans calcul détaillé. Si le rôle du SIE devient clair, vous avez déjà un bon repère pour l’oral. Le contrôle le plus simple consiste à fermer vos notes et à produire une réponse courte : définition, différence entre deux notions, exemple, puis conséquence. Vous pouvez aussi créer cinq questions personnelles à partir des titres de l’article. Si vous hésitez toujours au même endroit, ce n’est pas un signal pour relire tout le chapitre : ciblez uniquement le point qui bloque.
Gardez enfin une trace des erreurs. Une liste de trois lignes — « ce que j’ai cru », « ce qui est exact », « comment le reconnaître la prochaine fois » — est souvent plus utile qu’une nouvelle fiche de plusieurs pages.
Questions fréquentes
Faut-il connaître tous les détails de la fiscalité des entreprises ?
Non. Le niveau pertinent dépend de l’épreuve et du programme officiel. Commencez par les notions structurantes et par les usages concrets. Les détails qui ne servent ni à comprendre une question ni à argumenter une réponse peuvent attendre.
Quelle source utiliser pour vérifier une information ?
Privilégiez les pages institutionnelles et les documents du concours. Pour ce thème, vous pouvez partir de la présentation officielle des missions de la DGFiP, puis compléter avec les guides et sujets officiels lorsqu’ils existent.
Pour relier les connaissances aux missions et à l’oral, consultez la préparation Inspecteur A.